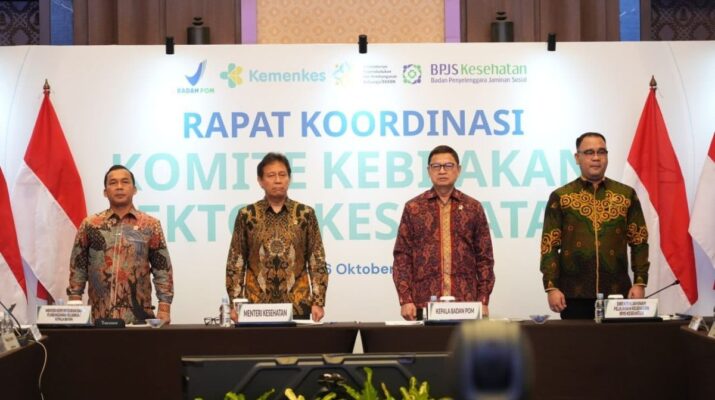
Jakarta, 8 Oktober 2026 –
BPJS Kesehatan terus memperluas kerja sama dengan perusahaan asuransi kesehatan tambahan untuk memberikan pilihan perlindungan yang semakin lengkap kepada peserta. Kolaborasi tersebut memungkinkan manfaat Program Jaminan Kesehatan Nasional (JKN) dipadukan dengan perlindungan tambahan dari asuransi komersial sesuai kebutuhan peserta. Skema ini terutama ditujukan untuk memberikan kemudahan ketika peserta menginginkan layanan atau fasilitas di luar manfaat yang dijamin program JKN. Penguatan kerja sama juga diharapkan membuat koordinasi pembayaran menjadi lebih sederhana. Dengan demikian, peserta tidak harus menghadapi proses administrasi yang terlalu rumit ketika menggunakan kedua jenis perlindungan.
Dalam sistem tersebut, JKN tetap menjadi perlindungan kesehatan dasar bagi peserta sesuai hak dan ketentuan yang berlaku. Sementara asuransi kesehatan tambahan dapat memberikan manfaat lain berdasarkan produk yang dipilih dan polis yang dimiliki peserta. Pembagian tanggungan harus dilakukan secara jelas agar tidak terjadi tumpang tindih pembayaran. Karena itu, integrasi informasi antara BPJS Kesehatan, fasilitas kesehatan, dan perusahaan asuransi menjadi salah satu bagian penting. Peserta juga perlu mengetahui secara rinci layanan apa saja yang ditanggung oleh masing-masing skema.
Perluasan kolaborasi menjadi semakin relevan karena kebutuhan pelayanan kesehatan masyarakat terus berkembang. Sebagian peserta membutuhkan perlindungan tambahan untuk memperoleh manfaat yang tidak termasuk dalam cakupan dasar JKN. Kehadiran asuransi tambahan dapat memberikan alternatif tanpa mengubah posisi JKN sebagai program jaminan kesehatan nasional. Skema tersebut juga memberikan ruang bagi industri asuransi untuk menawarkan produk yang melengkapi perlindungan dasar. Namun, manfaat tambahan tetap mengikuti ketentuan polis masing-masing perusahaan.
Salah satu tantangan dalam pelaksanaannya adalah memastikan proses koordinasi manfaat berjalan secara efisien. Peserta seharusnya memperoleh informasi sejak awal mengenai bagian biaya yang menjadi tanggungan JKN dan bagian yang dapat dibayarkan melalui asuransi tambahan. Kejelasan tersebut penting agar tidak muncul tagihan yang sebelumnya tidak diperkirakan pasien. Fasilitas kesehatan juga membutuhkan sistem administrasi yang dapat mengidentifikasi kedua sumber pembiayaan secara cepat. Integrasi digital berpotensi membantu mempercepat proses tersebut.
Kerja sama yang semakin luas juga membutuhkan standar pelayanan dan pertukaran data yang aman. Informasi kesehatan merupakan data yang memerlukan perlindungan tinggi sehingga penggunaannya harus mengikuti ketentuan yang berlaku. Integrasi tidak boleh mengurangi hak peserta atas keamanan dan kerahasiaan informasi pribadi. Pada saat yang sama, data yang akurat diperlukan untuk menghindari pembayaran ganda maupun perbedaan penghitungan klaim. Tata kelola teknologi kemudian menjadi bagian penting dalam pengembangan skema kolaborasi tersebut.
Bagi industri asuransi, kolaborasi dengan BPJS Kesehatan dapat membuka ruang pengembangan produk yang lebih terarah. Perusahaan dapat merancang perlindungan yang berfungsi sebagai pelengkap daripada menawarkan manfaat yang seluruhnya tumpang tindih dengan JKN. Produk tambahan dapat disesuaikan dengan kebutuhan dan kemampuan finansial masyarakat. Transparansi mengenai premi, manfaat, pengecualian, serta prosedur klaim tetap harus menjadi perhatian. Peserta perlu memahami bahwa setiap produk asuransi tambahan memiliki ketentuan yang berbeda.
Fasilitas kesehatan juga menjadi bagian penting dalam keberhasilan pelaksanaan kerja sama. Rumah sakit membutuhkan mekanisme yang sederhana untuk menentukan penjamin pertama dan pembagian biaya berikutnya. Proses administrasi yang terlalu panjang dapat mengurangi manfaat dari koordinasi tersebut bagi pasien. Karena itu, pengembangan sistem perlu diarahkan agar pelayanan medis tetap menjadi prioritas dan urusan pembayaran dapat diselesaikan secara efisien. Evaluasi berkala juga diperlukan untuk menemukan hambatan yang muncul dalam penerapannya.
Perluasan kerja sama BPJS Kesehatan dengan asuransi kesehatan tambahan pada akhirnya diharapkan memperkuat ekosistem pembiayaan kesehatan di Indonesia. JKN tetap memberikan perlindungan dasar, sedangkan asuransi tambahan dapat digunakan peserta yang membutuhkan manfaat lebih luas sesuai kemampuan dan kebutuhannya. Kejelasan pembagian manfaat, integrasi sistem, perlindungan data, dan transparansi menjadi faktor penting agar skema tersebut berjalan efektif. Kolaborasi yang baik juga dapat mengurangi kerumitan administrasi bagi peserta ketika memperoleh pelayanan kesehatan. Dengan pengembangan berkelanjutan, kedua sistem perlindungan tersebut dapat saling melengkapi tanpa mengurangi fungsi utama masing-masing.